Kortbetaling oppleves som øyeblikkelig for kunden, men bak hver transaksjon finnes en kostnadsstruktur som bedriften bør forstå. For små virksomheter kan forskjellen mellom betalingsløsninger virke ubetydelig i starten, men når omsetningen øker, kan gebyrmodellen få større økonomisk betydning.
Det er derfor nyttig å skille mellom investeringen i utstyr, faste kostnader og gebyret som følger hver enkelt betaling. Først når alle tre ses samlet, er det mulig å vurdere hva løsningen faktisk koster.
Fast pris eller betaling per transaksjon?
Betalingsleverandører kan prise tjenestene på ulike måter. Noen løsninger har en fast månedlig kostnad kombinert med lavere transaksjonsgebyrer, mens andre legger større del av kostnaden på hver betaling.
For en bedrift med lavt eller ujevnt salgsvolum kan en modell med små faste kostnader være attraktiv. En sesongbedrift som bare selger aktivt noen måneder i året ønsker ikke nødvendigvis å betale mye i perioder der terminalen nesten ikke brukes.
Ved høyt volum kan en lavere pris per transaksjon bli viktigere. Det er derfor umulig å kåre én prismodell som billigst uten å kjenne bedriftens faktiske omsetningsmønster.
Kostnaden bør vurderes mot alternativet
Et gebyr er ikke nødvendigvis en dårlig kostnad dersom betalingsmetoden samtidig reduserer andre utgifter.
Fakturering har for eksempel også en kostnad. Noen må produsere fakturaen, kontrollere betalingene og følge opp kunder som ikke betaler innen fristen. Ved små enkeltkjøp kan denne administrasjonen være betydelig sammenlignet med verdien av salget.
Kontanthåndtering krever på sin side opptelling, oppbevaring og innskudd. For enkelte virksomheter kan dette være mer tidkrevende enn kortbetaling. Det økonomiske spørsmålet er derfor ikke bare hva kortbetalingen koster, men hva den erstatter.
Likviditet og oppgjørstid betyr noe
Når salget er gjennomført, ønsker bedriften naturligvis pengene inn på konto. Hvor raskt oppgjøret skjer kan derfor være viktig, særlig for virksomheter med begrenset arbeidskapital. Forskjellen på én eller flere dager er kanskje uviktig for en solid bedrift med god likviditet, men kan være mer merkbar for en ny virksomhet som kjøper varer fortløpende.
Det er derfor verdt å kontrollere oppgjørsrutiner i tillegg til gebyrene. En betalingsløsning bør vurderes ut fra hele pengestrømmen fra kunden betaler til midlene er tilgjengelige.
Terminalprisen er ofte den minste delen av regnestykket
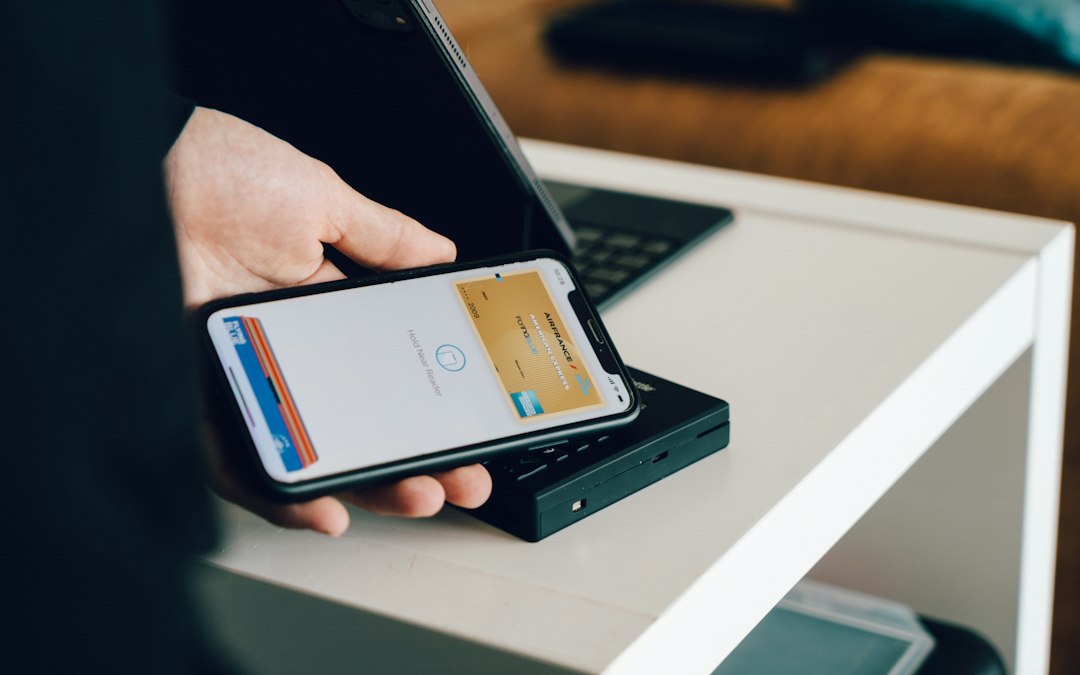
Det er naturlig å starte sammenligningen med hva terminalen koster å kjøpe. Produkter fra blant annet Sum Up viser at det finnes kompakte løsninger som kan være aktuelle for mindre virksomheter, men selve utstyrsprisen er bare én del av totalen. Over tid er det ofte de løpende kostnadene som får størst betydning. Hvis terminalen brukes ofte, kan transaksjonsgebyrene i løpet av noen år langt overstige innkjøpsprisen. En enkel beregning kan derfor være nyttig: ta gjennomsnittlig månedlig kortomsetning, legg inn den aktuelle gebyrstrukturen og sammenlign dette med eventuelle faste kostnader.
Små forskjeller blir større når volumet øker
En forskjell på noen få tideler i gebyrsats virker liten. Ved høy årlig kortomsetning kan den likevel representere et merkbart beløp. Det betyr ikke at bedriften automatisk bør velge den laveste prosentsatsen. Brukervennlighet, stabilitet, rapportering og kundeservice har også økonomisk verdi.
Et system som er billig på papiret, men skaper mye manuelt arbeid, kan ende opp med å koste mer samlet. Den mest fornuftige tilnærmingen er derfor å regne på reelle tall fra egen virksomhet. Kortbetaling bør behandles som enhver annen driftskostnad: forstå hva man betaler for, sammenlign alternativene og vurder kostnaden opp mot den praktiske verdien løsningen gir.